
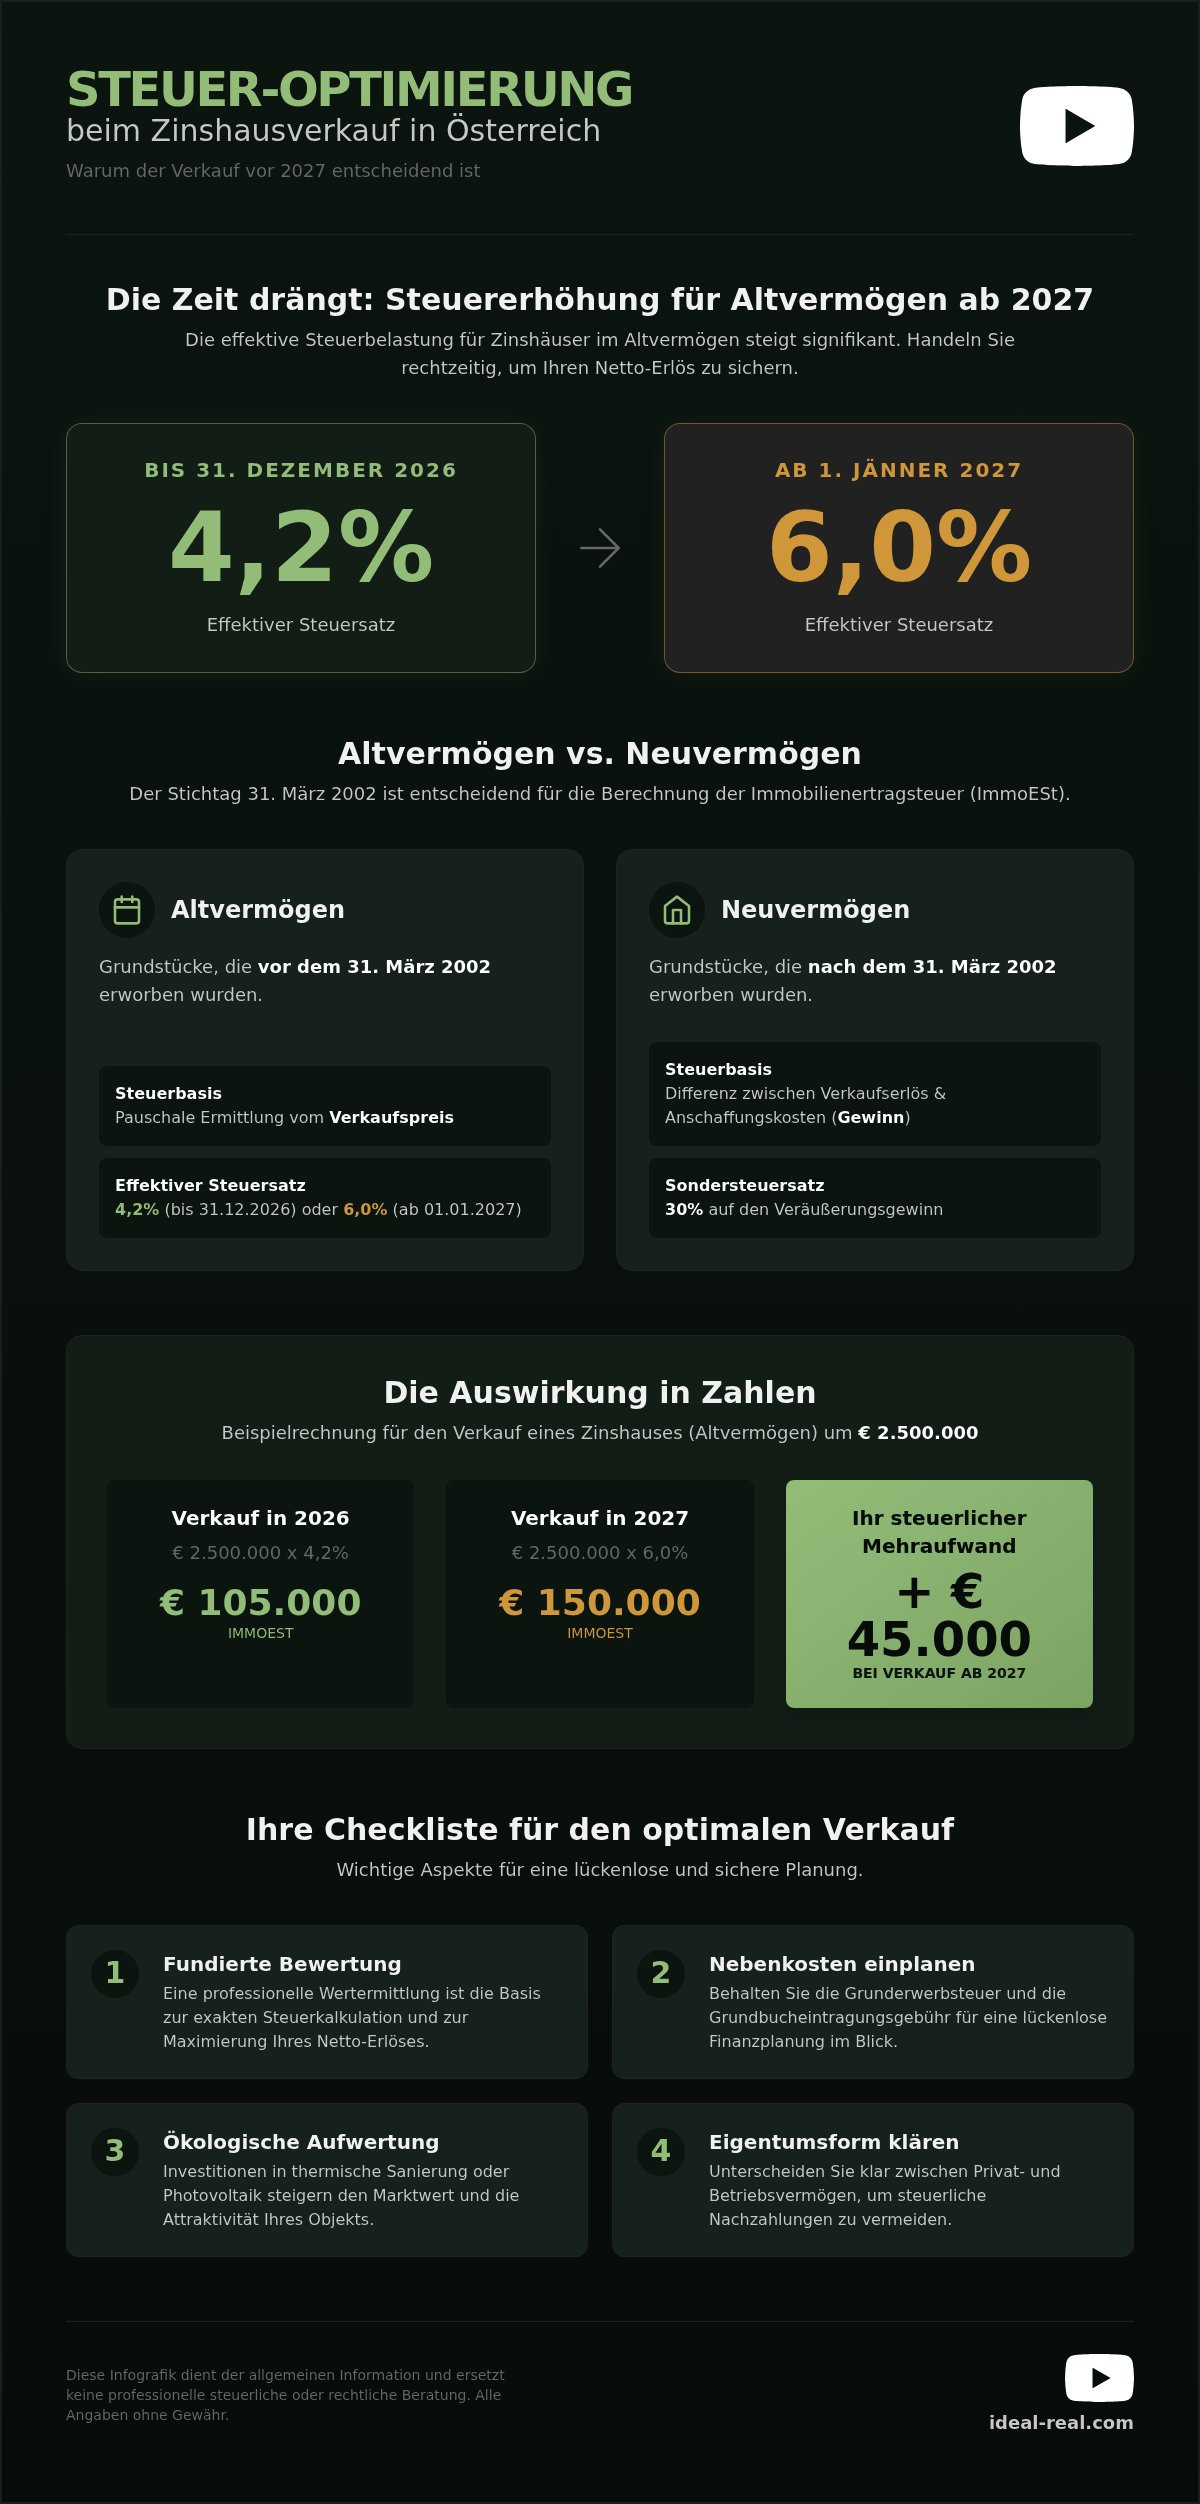
Wussten Sie, dass die Entscheidung, Ihr Zinshaus noch vor dem 31. Dezember 2026 zu veräußern, den entscheidenden Unterschied für Ihren Netto-Erlös bedeuten kann? Ab dem 1. Jänner 2027 steigt die effektive Steuerbelastung für Altvermögen von 4,2 % auf 6,0 %, was bei großvolumigen Objekten schnell beträchtliche Summen ausmacht. Viele Eigentümer fühlen sich angesichts der unübersichtlichen Regelungen zur ImmoESt und der Sorge vor hohen Nachzahlungen verunsichert. Es ist nur verständlich, dass Sie bei einem so wertvollen Vermögenswert wie einem Zinshaus absolute Rechtssicherheit suchen und nichts dem Zufall überlassen wollen.
Dieser strategische Leitfaden zeigt Ihnen, wie Sie die steuern zinshausverkauf österreich durch kluge Planung und die Nutzung der aktuellen Fristen im Jahr 2026 gezielt minimieren. Wir geben Ihnen die notwendige Struktur an die Hand, um den Status Ihres Objekts sicher einzuordnen und den Verkauf methodisch vorzubereiten. In den folgenden Abschnitten analysieren wir die Unterschiede zwischen Alt- und Neuvermögen, beleuchten die Auswirkungen der kommenden Steuerreform und erklären, warum eine fundierte Wertermittlung der erste Schritt zu einem steuerlich optimierten Abschluss ist.
Wichtigste Erkenntnisse
• Erfahren Sie, warum der Stichtag 31. März 2002 über die Höhe der ImmoESt entscheidet und wie Sie Altvermögen noch bis Ende 2026 steuerlich begünstigt veräußern.
• Eine methodische Immobilienbewertung bildet das Fundament, um die steuern zinshausverkauf österreich präzise zu kalkulieren und den Netto-Erlös nachhaltig zu sichern.
• Nutzen Sie steuerliche Anreize für ökologische Investitionen wie thermische Sanierungen oder Photovoltaik-Anlagen auf der Stiege, um den Marktwert Ihres Objekts strategisch zu steigern.
• Behalten Sie die Nebenkosten wie Grunderwerbsteuer und Grundbucheintragungsgebühr im Blick, um die finanzielle Abwicklung des Verkaufs lückenlos und sicher zu planen.
• Unterscheiden Sie klar zwischen privater Veräußerung und dem Verkauf aus dem Betriebsvermögen, um Nachzahlungen bei der Steuererklärung im Jänner 2026 zu vermeiden.
Die steuerliche Ausgangslage beim Zinshausverkauf in Österreich
Ein Zinshaus zu veräußern ist im Jänner 2026 weit mehr als ein bloßes Immobiliengeschäft. Es handelt sich steuerrechtlich um die Übertragung eines Ertragsobjekts, bei dem das Finanzamt sehr genau hinsieht. Im Gegensatz zum Verkauf einer einzelnen Eigentumswohnung wird beim Zinshaus meist eine ganze Stiege mit mehreren Bestandseinheiten übertragen. Das hat massive Auswirkungen auf die Bewertung von stillen Reserven und die Berechnung der Anschaffungskosten. Wer hier ohne methodische Vorbereitung agiert, riskiert, dass ein beträchtlicher Teil des Veräußerungserlöses durch unvorhergesehene Steuerforderungen verloren geht.
Die zentrale Frage für die steuern zinshausverkauf österreich ist zunächst die Zuordnung des Objekts. Erfolgt der Verkauf aus dem Privatvermögen oder ist das Gebäude einem Betriebsvermögen zuzurechnen? Während bei privaten Verkäufen die Immobilienertragsteuer im Vordergrund steht, greifen im betrieblichen Bereich oft komplexe Gewinnermittlungsvorschriften. Der Parteienvertreter, in der Regel ein Notar oder Rechtsanwalt, übernimmt dabei eine Schlüsselrolle. Er ist gesetzlich verpflichtet, die Transaktion dem Finanzamt zu melden und die fälligen Abgaben direkt abzuführen. Diese Selbstberechnung bietet zwar Sicherheit, setzt aber eine präzise Aufarbeitung aller historischen Anschaffungs- und Herstellungskosten voraus.
Wer ist steuerpflichtig?
Die Steuerpflicht trifft zunächst jede natürliche Person, die im Inland ansässig ist. Bei Zinshäusern finden wir jedoch häufig Miteigentumsgemeinschaften vor, die oft über Generationen durch Erbschaften entstanden sind. Hier wird der Veräußerungsgewinn anteilig den einzelnen Miteigentümern zugerechnet, was die persönliche Steuererklärung beeinflussen kann. Juristische Personen wie eine GmbH unterliegen hingegen der Körperschaftsteuer, wobei die steuerliche Behandlung von Veräußerungsgewinnen hier eigenen Regeln folgt. Für eine fundierte Planung ist es unerlässlich, die Eigentümerstruktur bereits vor den ersten Verkaufsgesprächen klar zu definieren.
Die Immobilienertragsteuer (ImmoESt) im Überblick
Seit der letzten großen Reform wird die Immobilienertragsteuer in Österreich für Neuvermögen mit einem fixen Steuersatz von 30 % auf den Veräußerungsgewinn erhoben. Dieser Satz ist unabhängig von Ihrem übrigen Einkommen und wird als Abgeltungsteuer behandelt. Ein wesentlicher Aspekt im Jänner 2026 ist das Zufluss-Abfluss-Prinzip. Die Steuerpflicht entsteht in dem Moment, in dem Ihnen der Kaufpreis wirtschaftlich zufließt. Neben der ImmoESt muss auch die Umsatzsteuer thematisiert werden, insbesondere wenn in der Vergangenheit Vorsteuerbeträge für Sanierungen der Stiege oder des Daches geltend gemacht wurden. Eine fehlerhafte Einschätzung der Korrekturzeiträume führt hier oft zu schmerzhaften Rückzahlungen an die Finanzbehörde.
Die Komplexität der steuern zinshausverkauf österreich zeigt sich besonders bei der Abgrenzung zwischen Instandhaltung und aktivierungspflichtigem Herstellungsaufwand. Nur wer diese Details lückenlos dokumentiert, kann die Steuerlast effektiv steuern und den Netto-Erlös maximieren. Wir empfehlen daher stets die Einbindung eines spezialisierten Steuerberaters, um die individuelle Situation rechtssicher abzuklären.
Immobilienertragsteuer: Altvermögen vs. Neuvermögen beim Zinshaus
Die Höhe der Steuerlast beim Verkauf einer Liegenschaft hängt in Österreich maßgeblich von einem einzigen Datum ab: dem 31. März 2002. Dieser Stichtag trennt das sogenannte Altvermögen vom Neuvermögen. Haben Sie Ihr Zinshaus vor diesem Zeitpunkt angeschafft, gilt es als Altvermögen. Für diese Objekte sieht der Gesetzgeber eine pauschale Ermittlung der Einkünfte vor. Das bedeutet für Sie eine enorme Vereinfachung, da nicht der tatsächliche Gewinn, sondern der Veräußerungserlös als Basis dient. Bis zum 31. Dezember 2026 beträgt der effektive Steuersatz für Altvermögen pauschal 4,2 % des gesamten Verkaufspreises.
Ab dem 1. Jänner 2027 steigt dieser Satz durch das Budgetbegleitgesetz auf 6,0 %. Wer die steuern zinshausverkauf österreich optimieren möchte, findet im Jahr 2026 also ein besonders günstiges Zeitfenster vor. Die rechtliche Grundlage hierfür bildet die Immobilienertragsteuer (ImmoESt), welche die Besteuerung von privaten Grundstücksveräußerungen regelt. Bei Neuvermögen, also Anschaffungen nach dem 31. März 2002, wird hingegen der tatsächliche Gewinn mit dem Regelsatz von 30 % besteuert. Hier ist eine lückenlose Dokumentation aller Kosten entscheidend, um die Steuerbasis zu reduzieren.
Strategien für Altvermögen
Obwohl die Pauschalbesteuerung meist vorteilhaft ist, gibt es Ausnahmen. Falls das Zinshaus nach dem 31. Dezember 1987 von Grünland in Bauland umgewidmet wurde, erhöht sich der pauschale Steuersatz auf 18 % des Erlöses. In solchen Fällen oder bei einem Verkauf mit geringem Wertzuwachs kann die Regelbesteuerungsoption sinnvoll sein. Hierbei wird der tatsächliche Gewinn ermittelt und mit dem individuellen Einkommensteuersatz versteuert. Eine methodische Immobilienbewertung hilft Ihnen dabei, diese Optionen bereits im Vorfeld seriös gegeneinander abzuwägen.
Kalkulation bei Neuvermögen
Beim Neuvermögen errechnet sich die Steuer aus der Differenz zwischen dem Verkaufserlös und den Anschaffungskosten. Um den steuerpflichtigen Gewinn zu senken, dürfen Sie Instandsetzungsaufwendungen der letzten 15 Jahre, die noch nicht steuerlich geltend gemacht wurden, hinzurechnen. Auch Herstellungsaufwand, etwa für den Ausbau einer weiteren Stiege oder eine thermische Sanierung, erhöht den Buchwert und mindert so die Steuerlast. Beachten Sie jedoch, dass die bereits in Anspruch genommene steuerliche Abschreibung (AfA) die Anschaffungskosten reduziert, was den zu versteuernden Gewinn wiederum erhöht. Eine präzise Aufarbeitung dieser Zahlen ist für die steuern zinshausverkauf österreich im Jahr 2026 unerlässlich, um böse Überraschungen beim Finanzamt zu vermeiden.
Aktuelle Trends 2026: Ökologisierung und steuerliche Anreize
Im Jahr 2026 ist das Thema Nachhaltigkeit endgültig im Kern der Immobilienwirtschaft angekommen. Für Eigentümer, die ihre steuern zinshausverkauf österreich optimieren wollen, spielen ESG-Kriterien (Environmental, Social, Governance) eine immer wichtigere Rolle. Käufer suchen gezielt nach Objekten, die bereits energetisch saniert sind, um künftigen regulatorischen Anforderungen zu entgehen. Diese Marktdynamik hat direkte Auswirkungen auf Ihre Steuerplanung. Investitionen in die thermische Sanierung der Gebäudehülle oder die Installation einer Photovoltaik-Anlage auf der Stiege sind nicht nur wertsteigernd, sondern lassen sich bei Neuvermögen steuerlich vorteilhaft verwerten.
Obwohl die Bundesregierung die Neuanträge für den Sanierungsbonus im Feber 2026 aufgrund der enormen Nachfrage vorerst gestoppt hat, bleiben bereits bewilligte Förderungen ein wesentlicher Bestandteil der Kalkulation. Die steuerliche Behandlung dieser Maßnahmen ist komplex. Geförderte Sanierungskosten reduzieren zwar die steuerliche Basis nicht im selben Maße wie eigenfinanzierte Investitionen, erhöhen aber die Attraktivität für institutionelle Investoren, die auf "grüne" Portfolios setzen. In Wien und Niederösterreich beobachten wir, dass ökologisch zertifizierte Zinshäuser oft schneller und zu besseren Konditionen veräußert werden können.
Sanierung als Hebel für den Nettoerlös
Wer Sanierungsmaßnahmen methodisch plant, kann diese als Instandsetzungsaufwand über 15 Jahre verteilt abschreiben. Beim Verkauf eines Zinshauses, das als Neuvermögen eingestuft ist, können noch nicht verbrauchte Zehntel- oder Fünfzehntelabsetzungen den Veräußerungsgewinn mindern. Das senkt die Bemessungsgrundlage für die 30 % Immobilienertragsteuer spürbar. Besonders bei großvolumigen Objekten in Wien führt dieser Effekt zu einer signifikanten Erhöhung des Netto-Verkaufserlöses. Eine lückenlose Dokumentation aller Rechnungen ist hierfür die Grundvoraussetzung, um dem Finanzamt gegenüber die nötige Transparenz zu gewährleisten.
Zukunftsausblick: Steuerliche Änderungen 2027
Die strategische Relevanz des Jahres 2026 wird durch die geplanten Gesetzesänderungen für 2027 unterstrichen. Das Budgetbegleitgesetz 2026/2027 sieht eine deutliche Verschärfung für Altvermögen vor. Ab dem 1. Jänner 2027 steigt der effektive Steuersatz für Immobilien, die vor April 2002 angeschafft wurden, von derzeit 4,2 % auf 6,0 % des Veräußerungserlöses. Bei Liegenschaften, die nach 1987 umgewidmet wurden, erhöht sich die Belastung sogar von 18 % auf 21 %. Diese Entwicklung macht deutlich, dass Zögern im aktuellen Jahr bares Geld kosten kann. Gleichzeitig diskutiert der Gesetzgeber strengere Transparenzregeln für Miteigentumsgemeinschaften, was den administrativen Aufwand künftiger Transaktionen weiter erhöhen dürfte.
Ein rechtzeitiger Verkauf noch im laufenden Kalenderjahr sichert Ihnen somit nicht nur die aktuellen Sätze der steuern zinshausverkauf österreich, sondern vermeidet auch die Unsicherheiten kommender Reformen. Die Vorbereitung auf diese Änderungen erfordert eine präzise Analyse des Ist-Zustandes Ihrer Liegenschaft, um das volle Potenzial der aktuellen Rechtslage auszuschöpfen.
Nebenkosten und weitere Abgaben beim Liegenschaftsverkauf
Wer ein Zinshaus veräußert, blickt oft zuerst auf die Immobilienertragsteuer. Doch erst die Berücksichtigung sämtlicher Nebenkosten ermöglicht eine präzise Kalkulation des tatsächlichen Netto-Erlöses. Während die Grunderwerbsteuer (GrESt) in der Höhe von 3,5 % und die Grundbucheintragungsgebühr von 1,1 % im Regelfall vom Käufer getragen werden, haften gesetzlich beide Vertragsparteien für die Abfuhr dieser Beträge. Diese Kosten sowie die Gebühren für die Vertragserrichtung, die meist zwischen 1 % und 3 % des Kaufpreises liegen, mindern zwar nicht direkt Ihren Gewinn, beeinflussen aber die Verhandlungsbasis und die Liquidität des Käufers erheblich.
Ein wesentlicher Faktor für die steuern zinshausverkauf österreich ist die steuerliche Absetzbarkeit der Maklerprovision. Da die Vermittlung eines Zinshauses eine komplexe strategische Vorbereitung erfordert, wird die Provision von üblicherweise 3,6 % (inklusive Umsatzsteuer) als Veräußerungskosten anerkannt. Bei Objekten, die als Neuvermögen eingestuft sind, können Sie diese Kosten direkt vom Veräußerungserlös abziehen. Das senkt die Bemessungsgrundlage für die ImmoESt und spart Ihnen bares Geld. Diese methodische Berücksichtigung von Nebenkosten ist ein oft unterschätzter Hebel zur Gewinnmaximierung.
Abzugsfähige Veräußerungskosten
Um die Steuerlast beim Verkauf eines Zinshauses nach 2002 effektiv zu senken, müssen sämtliche Kosten lückenlos dokumentiert werden. Dazu zählen neben der Maklerprovision auch die Honorare für Rechtsanwälte und Notare, sofern diese vom Verkäufer getragen werden. Ebenso abzugsfähig sind Ausgaben für notwendige Gutachten, die Erstellung des Energieausweises für jede Stiege sowie sämtliche Vermarktungskosten und Inseratsgebühren. Diese Beträge reduzieren den steuerpflichtigen Gewinn und erhöhen somit Ihren finalen Auszahlungsbetrag. Achten Sie darauf, alle Belege sorgfältig aufzubewahren, um sie bei der Steuererklärung im nächsten Jänner dem Finanzamt vorlegen zu können.
Besonderheiten in Wien und der Region Korneuburg
In Ballungsräumen wie Wien oder in angrenzenden Gemeinden wie Langenzersdorf, Bisamberg und Korneuburg treten oft zusätzliche Faktoren auf. Denkmalschutzauflagen in Wiener Bezirken oder spezifische Bebauungsbestimmungen in Strebersdorf und Stammersdorf können beispielsweise die Nebenkosten für notwendige Gutachten vor dem Verkauf beeinflussen. Gleichzeitig erfordern großvolumige Transaktionen in diesen begehrten Lagen oft eine noch detailliertere Prüfung der Flächenwidmung und möglicher Vorkaufsrechte. Eine präzise Immobilienbewertung Wien bildet hier die Basis, um nicht nur den Marktwert, sondern auch die damit verbundenen Abgaben exakt vorherzusagen. Nur wer diese regionalen Nuancen kennt, kann die steuern zinshausverkauf österreich sicher planen und Überraschungen bei der treuhändischen Abwicklung vermeiden.
Möchten Sie wissen, wie hoch Ihr Netto-Erlös nach Abzug aller Nebenkosten tatsächlich ausfällt? Lassen Sie Ihr Objekt professionell bewerten und nutzen Sie unsere Expertise für eine rechtssichere Zinshaus-Vermarktung, die alle steuerlichen Abzugsposten methodisch berücksichtigt.
Strategische Planung: Warum die Bewertung vor dem Verkauf entscheidend ist
Ein Zinshausverkauf ist kein gewöhnliches Immobiliengeschäft. Er ist eine strategische Operation, bei der die Wertermittlung das Fundament für alle weiteren Schritte bildet. Viele Eigentümer unterschätzen den direkten Zusammenhang zwischen einem fundierten Gutachten und der späteren Steuerlast. Die steuern zinshausverkauf österreich basieren auf dem realisierten Veräußerungserlös, doch das Finanzamt prüft bei ungewöhnlichen Preisgestaltungen sehr genau nach. Eine realistische Marktwertanalyse schützt Sie vor unangenehmen Nachfragen der Finanzbehörden und stellt sicher, dass Sie weder steuerliche Nachteile erleiden noch wertvolles Kapital verschenken.
Diskrete Vermarktung spielt in diesem Prozess eine Schlüsselrolle. Wird ein Zinshaus ungefiltert auf großen Plattformen angeboten, droht eine Marktwertverbrennung durch zu lange Standzeiten. Wir setzen stattdessen auf Systematik statt auf Zufall. Durch eine gezielte Ansprache bonitätsstarker Investoren aus unserem Netzwerk bleibt der Wert Ihres Objekts geschützt. Ein professionelles Bewertungsprotokoll dient dabei als objektive Argumentationshilfe in Preisverhandlungen und sorgt für Transparenz gegenüber allen Beteiligten, vom Käufer bis zum Treuhänder.
Der methodische Ansatz von Ideal Real
Unsere Arbeitsweise beginnt mit einer tiefgehenden Analyse der Mieterstruktur. Wir prüfen bestehende Mietverträge auf ihre Befristungen und Indexierungen, da diese den Ertragswert maßgeblich beeinflussen. Parallel dazu erfolgt eine technische Begutachtung der Bausubstanz. Wir nehmen den Keller, das Dachgeschoß und jede einzelne Stiege genau unter die Lupe, um Potenziale für Ausbauten oder Sanierungen zu identifizieren. Diese Detailarbeit fließt in einen individuellen Vermarktungsplan ein, der die steuerlichen Rahmenbedingungen des Jahres 2026 bereits in der Preisfindung berücksichtigt. So verwandeln wir komplexe Objektdaten in klare Entscheidungsgrundlagen für Ihren Verkaufserfolg.
Nächste Schritte für Zinshauseigentümer
Der Weg zu einem optimierten Netto-Erlös führt über eine frühzeitige Vorbereitung. Wir empfehlen Ihnen, bereits im Vorfeld alle relevanten Unterlagen wie Mietzinslisten, Betriebskostenabrechnungen und Pläne der Stiege zusammenzustellen. In einem unverbindlichen Beratungsgespräch klären wir die spezifischen Eckpunkte Ihres Objekts und erörtern die strategische Einordnung als Alt- oder Neuvermögen. Dies gibt Ihnen die notwendige Sicherheit für die spätere Steuererklärung im Jänner. Eine methodische Vorbereitung ist der beste Schutz vor unvorhersehbaren Abgaben und sichert Ihnen den maximalen Ertrag aus Ihrem Immobilienvermögen.
Möchten Sie Klarheit über den aktuellen Marktwert Ihrer Liegenschaft gewinnen? Lassen Sie Ihr Zinshaus jetzt professionell bewerten und profitieren Sie von einer Vermarktungsstrategie, die den Zufall durch Systematik ersetzt und Ihre steuern zinshausverkauf österreich von Anfang an im Blick behält.
Ihr Fahrplan für einen steuerlich optimierten Zinshausverkauf 2026
Der Verkauf einer Liegenschaft im Jahr 2026 bietet durch die aktuelle Rechtslage eine gezielte Gelegenheit, den Netto-Erlös vor den geplanten Steuererhöhungen ab 2027 abzusichern. Eine präzise Einordnung Ihres Objekts als Alt- oder Neuvermögen sowie die lückenlose Dokumentation von Sanierungsmaßnahmen an der Stiege oder der Fassade sind dabei Ihre wichtigsten Werkzeuge. Wer die steuern zinshausverkauf österreich aktiv minimieren möchte, muss den Zufall durch eine methodische Planung und eine fundierte Wertermittlung ersetzen.
Als Experten für Zinshäuser in Wien und Niederösterreich begleiten wir Sie mit einer strukturierten Marktwertermittlung durch diesen komplexen Prozess. Wir garantieren Ihnen eine diskrete Abwicklung, die den Wert Ihrer Liegenschaft schützt und steuerliche Unsicherheiten durch klare Fakten abbaut. Nutzen Sie das aktuelle Zeitfenster, um Ihre Immobilienwerte rechtssicher und profitabel zu realisieren. Wir stehen Ihnen als erfahrener Partner zur Seite, der jedes Detail Ihres Objekts methodisch absichert.
Jetzt kostenlose Immobilienbewertung für Ihr Zinshaus anfordern
Wir freuen uns darauf, Sie bei Ihrem Vorhaben persönlich zu unterstützen und gemeinsam das optimale Ergebnis für Ihr Zinshaus zu erzielen.
Häufig gestellte Fragen zum Zinshausverkauf
Wie hoch ist die Immobilienertragsteuer beim Zinshausverkauf 2026?
Die Immobilienertragsteuer (ImmoESt) beträgt im Jahr 2026 für Neuvermögen grundsätzlich 30 % des erzielten Gewinns. Bei Altvermögen, also Objekten, die vor dem 1. April 2002 angeschafft wurden, kommt meist eine pauschale Berechnung zur Anwendung. Hier liegt der effektive Steuersatz bei 4,2 % des gesamten Verkaufspreises. Diese Regelung ist besonders attraktiv für Eigentümer in Wien und Niederösterreich, die noch vor der geplanten Erhöhung der Sätze im Jänner 2027 rechtssicher veräußern möchten.
Was ist der Unterschied zwischen Alt- und Neuvermögen bei Immobilien?
Der entscheidende Unterschied liegt im Anschaffungszeitpunkt, wobei der Stichtag der 31. März 2002 ist. Liegenschaften, die davor erworben wurden, gelten als Altvermögen und profitieren von der pauschalen Besteuerung des Erlöses. Objekte, die nach diesem Datum angeschafft wurden, zählen zum Neuvermögen, wobei der tatsächliche Gewinn versteuert wird. Eine präzise Einordnung ist für die steuern zinshausverkauf österreich essenziell, um die künftige Steuerlast exakt zu kalkulieren und unvorhergesehene Nachzahlungen methodisch zu vermeiden.
Kann ich die Maklerprovision von der Steuer absetzen?
Ja, beim Verkauf von Neuvermögen ist die Maklerprovision als Veräußerungskosten steuerlich abzugsfähig. Sie mindert direkt den steuerpflichtigen Gewinn, wodurch sich die Bemessungsgrundlage für die 30 % ImmoESt reduziert. Bei der Pauschalbesteuerung von Altvermögen ist ein gesonderter Abzug der Provision hingegen nicht vorgesehen, da die Pauschale bereits alle Kosten abgelten soll. Eine methodische Aufbereitung aller Belege durch Ihren Experten in Wien sichert Ihnen hier bei Neuobjekten den maximalen finanziellen Vorteil.
Gilt die Hauptwohnsitzbefreiung auch für Zinshäuser?
Die Hauptwohnsitzbefreiung ist bei Zinshäusern nur sehr eingeschränkt und lediglich anteilig anwendbar. Sie gilt ausschließlich für jenen Teil des Gebäudes, den Sie tatsächlich selbst als Hauptwohnsitz genutzt haben, etwa eine private Wohnung in einer Stiege. Der vermietete Hauptteil des Objekts bleibt jedoch voll steuerpflichtig. Da die Abgrenzung oft komplex ist, empfiehlt sich eine detaillierte Wertermittlung durch Ideal Real Immobilien, um den begünstigten Anteil gegenüber dem Finanzamt im Jänner lückenlos zu belegen.
Welche Unterlagen benötigt mein Steuerberater für den Verkauf?
Für eine fundierte Beratung benötigt Ihr Steuerberater vor allem den historischen Kaufvertrag, aktuelle Mietzinslisten und lückenlose Belege über getätigte Investitionen. Besonders wichtig sind Rechnungen für thermische Sanierungen oder Ausbauten an der Stiege, da diese den Buchwert beeinflussen können. Auch Nachweise über bereits in Anspruch genommene Förderungen und die bisherige steuerliche Abschreibung (AfA) sind unerlässlich. Eine strukturierte Aufbereitung dieser Dokumente ist der erste Schritt, um die steuern zinshausverkauf österreich methodisch zu optimieren.
Muss ich den Verkauf dem Finanzamt selbst melden?
Im Regelfall müssen Sie die Meldung nicht selbst vornehmen, da dies die Aufgabe des Parteienvertreters ist. Der mit der Abwicklung betraute Notar oder Rechtsanwalt berechnet die fällige Immobilienertragsteuer im Rahmen der Selbstberechnung und führt diese direkt an das Finanzamt ab. Dies bietet Ihnen eine hohe Sicherheit und entlastet Sie von administrativen Hürden. Dennoch bleibt die korrekte Bekanntgabe aller Anschaffungskosten an den Parteienvertreter Ihre Verantwortung, um eine fehlerfreie Abwicklung der Transaktion zu gewährleisten.
Wie wirkt sich eine Schenkung auf die spätere Steuer beim Verkauf aus?
Bei einer Schenkung tritt der Beschenkte steuerlich in die Fußstapfen des Schenkenden ein. Das bedeutet, dass der ursprüngliche Anschaffungszeitpunkt und die historischen Anschaffungskosten für die spätere Berechnung der ImmoESt maßgeblich bleiben. Wurde das Zinshaus etwa im Jänner 1990 vom Schenkenden erworben, gilt es auch für den Beschenkten als Altvermögen. Diese Regelung ist besonders in Wien und Niederösterreich bei Familienübertragungen von großer Bedeutung für die langfristige strategische Planung Ihres Immobilienvermögens.
Sind Instandhaltungskosten beim Verkauf steuerlich absetzbar?
Instandsetzungskosten können bei Neuvermögen den steuerpflichtigen Veräußerungsgewinn mindern, sofern sie noch nicht vollständig steuerlich verwertet wurden. Insbesondere noch offene Zehntelabsetzungen für größere Sanierungen können beim Verkauf berücksichtigt werden, was die Bemessungsgrundlage senkt. Bei Altvermögen sind diese Kosten durch die Pauschalbesteuerung bereits abgegolten. Eine präzise Analyse der Bausubstanz und der getätigten Investitionen an der Stiege hilft dabei, dieses Potenzial für die steuern zinshausverkauf österreich voll auszuschöpfen und Ihren Netto-Erlös zu maximieren.


