
Ein Haus muss nach einer Scheidung nicht automatisch verkauft werden. Beim Hausverkauf wegen Scheidung in Wien sind zunächst der aktuelle Immobilienwert und der offene Kredit entscheidend. Erst wenn beides gegenübergestellt ist, lässt sich beurteilen, ob eine Auszahlung, eine gemeinsame Vermietung oder ein Verkauf sinnvoll ist. Bei einem geerbten Haus ist zusätzlich wichtig, wie die Immobilie während der Ehe genutzt wurde.
Die Entscheidung hängt nicht nur vom Eigentum ab. Es geht auch um die finanzielle Belastung, die weitere Nutzung des Hauses und die Aufteilung eines möglichen Verkaufserlöses. Eine klare Grundlage hilft, diese Fragen nachvollziehbar zu klären.
Dieser Beitrag zeigt, welche Faktoren in die Bewertung einfließen, wie ein offener Kredit die Rechnung verändert und welche Möglichkeiten nach der Trennung bestehen. So können Sie die Optionen geordnet vergleichen und die nächsten Schritte für Ihre Immobilie in Wien und Umgebung besser einschätzen.
Wichtigste Erkenntnisse
• Stellen Sie zuerst den aktuellen Immobilienwert dem offenen Kredit gegenüber. Erst daraus ergibt sich, welcher Wert für eine mögliche Aufteilung verbleibt.
• Vergleichen Sie Auszahlung, gemeinsame Vermietung und Verkauf danach, ob eine Übernahme finanziell tragbar ist und wie Sie die Immobilie künftig nutzen möchten.
• Für die Bewertung zählen unter anderem Lage, Zustand, Bauart und vergleichbare Verkäufe. Eine fundierte Einschätzung schafft eine sachliche Grundlage für die weitere Entscheidung.
• Ein geerbtes Haus ist bei der Aufteilung gesondert zu betrachten. Wurde es als Ehewohnung genutzt, kann diese Nutzung für die Einordnung relevant sein.
• Für Aufteilungsanträge nach den §§ 81 ff EheG gilt in Österreich grundsätzlich eine Frist von 1 Jahr ab Rechtskraft der Scheidung, laut Rechtsinformationssystem des Bundes (RIS).
Scheidung: Haus verkaufen oder behalten?
Ob Sie eine gemeinsame Immobilie behalten oder verkaufen, hängt vom Marktwert, den offenen Verpflichtungen und der geplanten Nutzung ab. Beim Hausverkauf wegen Scheidung in Wien sollten Sie Bewertung, Aufteilung und steuerliche Folgen gemeinsam betrachten. So vergleichen Sie die Möglichkeiten auf einer nachvollziehbaren Grundlage.
Ablauf des Immobilienverkaufs
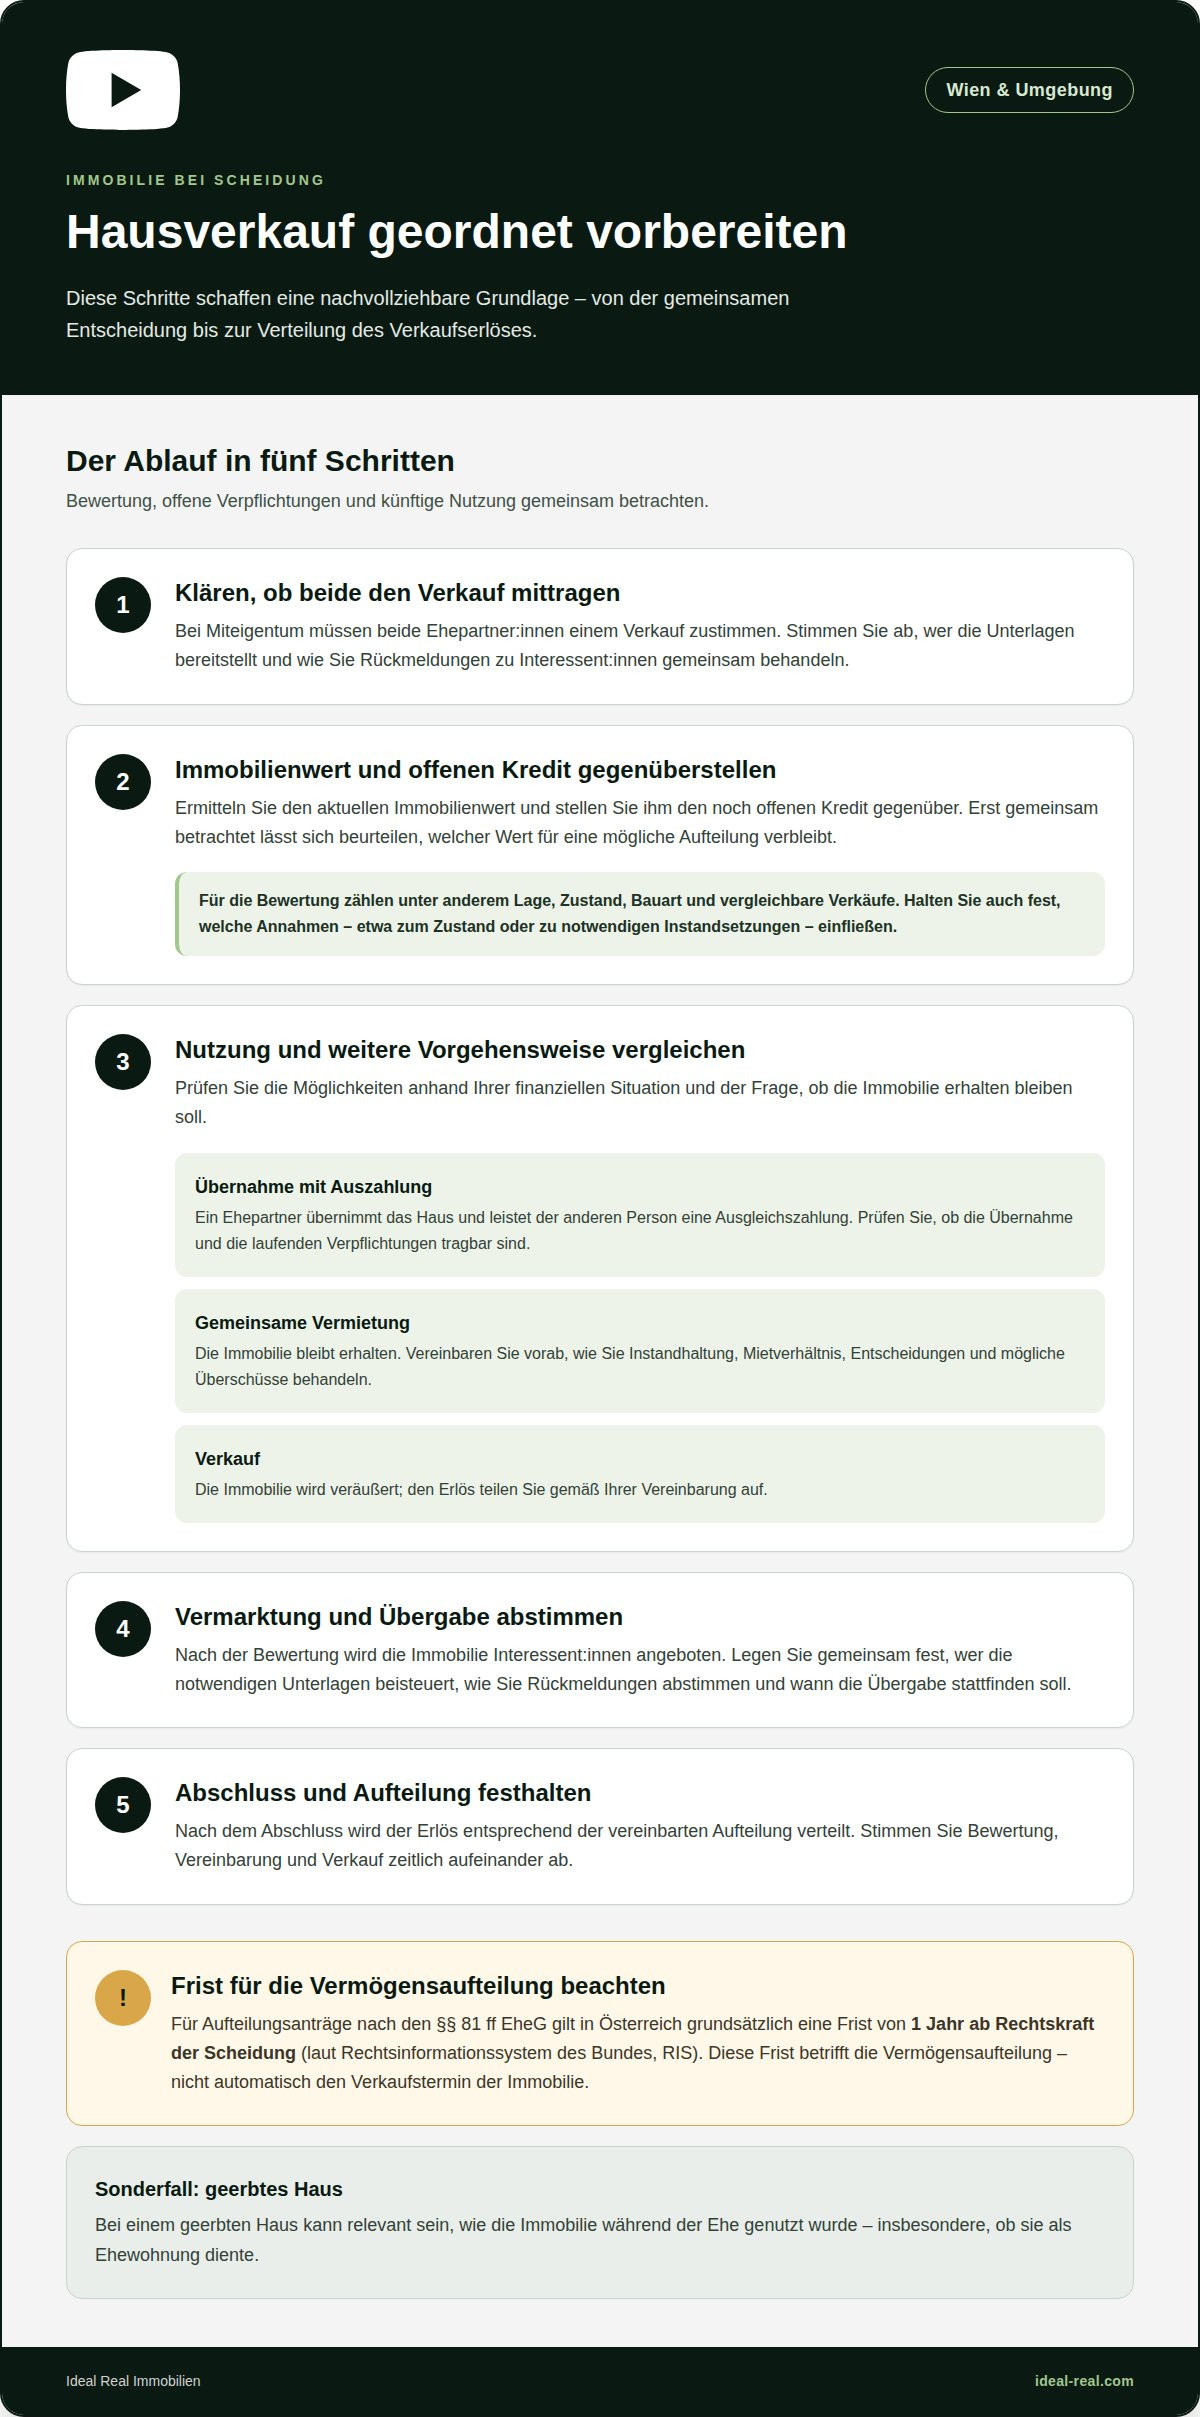
Ein Verkauf im Zuge einer Scheidung umfasst die gemeinsame Entscheidung, die Bewertung, die Vermarktung und die Abwicklung. Eine klare Reihenfolge schafft Orientierung für beide Ehepartner. Klären Sie zunächst, ob beide dem Verkauf zustimmen und wer die Unterlagen bereitstellt. Danach wird der Marktwert ermittelt und die Immobilie Interessent:innen angeboten. Beim Hausverkauf wegen Scheidung in Wien sollten Sie auch den Übergabezeitpunkt abstimmen. Nach dem Abschluss wird der Erlös gemäß der vereinbarten Aufteilung verteilt.
Fristen der Vermögensaufteilung
Die Frist begrenzt, wie lange ein Antrag auf Aufteilung des ehelichen Gebrauchsvermögens und der Ersparnisse eingebracht werden kann. Für Aufteilungsanträge nach den §§ 81 ff EheG gilt in Österreich grundsätzlich eine Frist von 1 Jahr ab Rechtskraft der Scheidung, laut Rechtsinformationssystem des Bundes (RIS). Halten Sie daher den Zeitpunkt der Rechtskraft fest. Diese Frist betrifft die Vermögensaufteilung, nicht automatisch den Verkaufstermin Ihrer Immobilie. Eine spätere Verkaufsplanung sollte davon getrennt betrachtet werden.
Aufteilung der gemeinsamen Immobilie
Ein Ehepartner kann das Haus übernehmen und den anderen auszahlen, oder beide können den Verkauf vereinbaren. Die Höhe der Auszahlung richtet sich nach dem festgestellten Wert und den zu berücksichtigenden Belastungen. Eine professionelle Immobilienbewertung schafft eine gemeinsame Berechnungsgrundlage. Berücksichtigen Sie auch, ob Kinder weiterhin im Haus wohnen sollen und ob die übernehmende Person die laufenden Verpflichtungen tragen kann.
Unterstützung durch Fachleute
Notar:in, Rechtsanwält:in und Immobilienmakler:in übernehmen unterschiedliche Aufgaben bei einer Scheidungsimmobilie in Wien. Notarielle oder anwaltliche Unterstützung betrifft den formellen Vertragsabschluss und rechtliche Vereinbarungen. Ein Immobilienmakler unterstützt die Vermarktung und ordnet den Marktwert ein. Stimmen Sie die Aufgaben frühzeitig ab, damit Bewertung, Vereinbarung und Verkauf zeitlich zusammenpassen.
Für eine Auszahlung ist eine professionelle Immobilienbewertung hilfreich. Dabei werden Lage, Zustand, Bauart und vergleichbare Verkaufspreise berücksichtigt. Wenn beide Ehepartner dieselbe Fachperson auswählen, entsteht eine gemeinsame Grundlage für die weitere Einigung. Halten Sie auch fest, welche Annahmen in die Bewertung einfließen, etwa zum Zustand des Hauses oder zu notwendigen Instandsetzungen.
Auch die Immobilienertragsteuer gehört in die Verkaufsentscheidung. Laut Bundesministerium für Finanzen beträgt der besondere Steuersatz 30 % auf den steuerpflichtigen Gewinn. Eine Hauptwohnsitzbefreiung kann greifen, wenn das Eigenheim ab der Anschaffung mindestens 2 Jahre durchgehend Hauptwohnsitz war und dieser beim Verkauf aufgegeben wird. Sie kann ebenso relevant sein, wenn die Immobilie innerhalb der letzten zehn Jahre vor dem Verkauf mindestens fünf Jahre durchgehend Hauptwohnsitz war.
Die Hauptwohnsitzbefreiung umfasst regelmäßig das Eigenheim und bis zu 1.000 m² Grund und Boden. Für die Beurteilung zählt der Mittelpunkt der Lebensinteressen; eine Meldung allein beweist den Hauptwohnsitz nicht. Beziehen Sie diese Einordnung in Ihre Planung ein, bevor Sie den Verkaufserlös zwischen den Ehepartnern aufteilen.
Auszahlung eines Partners, gemeinsame Vermietung oder Verkauf
Bei Miteigentum müssen beide Ehepartner:innen einem Verkauf zustimmen. Klären Sie zuerst, ob eine Übernahme, gemeinsame Vermietung oder Veräußerung zu Ihrer Situation passt.
Möglichkeiten für die gemeinsame Immobilie
Bei einer Übernahme bleibt ein Ehepartner im Haus und leistet der anderen Person eine Ausgleichszahlung. Bei einer gemeinsamen Vermietung bleibt die Immobilie erhalten, während beide Expartner:innen die laufenden Aufgaben und Entscheidungen abstimmen müssen. Beim Verkauf wird die Immobilie veräußert und der Erlös aufgeteilt.
Vergleichen Sie die Varianten anhand Ihrer finanziellen Möglichkeiten und der Frage, ob die Immobilie erhalten bleiben soll. Bei einer gemeinsamen Vermietung sollten Sie vorab vereinbaren, wie mögliche Überschüsse zwischen Ihnen behandelt werden. Klären Sie deshalb vorab, wie Sie über Instandhaltung, Mietverhältnis und einen späteren Verkauf entscheiden wollen.
Neutrale Beratung und gemeinsamer Vermittlungsauftrag
Ein gemeinsamer Gesprächstermin an einem neutralen Ort kann helfen, die nächsten Schritte sachlich zu ordnen. Als Gesprächsort wird das Büro in Neustift am Walde 89 in Wien angeboten. Dort können beide Ehepartner:innen ihre Vorstellungen zum Verkauf, zum Zeitplan und zur Vermarktung einbringen.
Beide Parteien unterzeichnen den Vermittlungsauftrag gemeinsam. So ist für die Vermarktung klar, dass beide den Verkauf mittragen. Halten Sie außerdem fest, wer Unterlagen beisteuert und wie Sie Rückmeldungen zu Interessent:innen abstimmen. Dadurch werden offene Fragen früh sichtbar.
Wohnrecht und Auszug
Der Auszug aus dem gemeinsamen Haus sollte mit der weiteren Nutzung und dem rechtlichen Wohnrecht abgestimmt werden. Bei der Auflösung der ehelichen Lebensgemeinschaft zieht mindestens eine Person aus der gemeinsamen Wohnung aus. Damit sind jedoch nicht automatisch alle Fragen zur Nutzung geklärt.
Ein Wohnrecht kann auch dem Ehepartner zustehen, der auf die gemeinsame Immobilie angewiesen ist und noch keinen anderen Wohnsitz hat. Besprechen Sie deshalb vor einem Verkauf, wer bis zur Übergabe im Haus bleibt und wann der Auszug vorgesehen ist. Diese Punkte beeinflussen Besichtigungen und die Übergabe an Käufer:innen.
Gemeinsame Kinder berücksichtigen
Wenn gemeinsame Kinder im Haus leben, sollten Sie deren vertrautes Wohnumfeld in die Entscheidung einbeziehen. Eine Übertragung der Immobilie kann ihnen ermöglichen, in der gewohnten Umgebung zu bleiben. Bei einem Verkauf sollten Sie den geplanten Auszug und einen möglichen Wohnortwechsel frühzeitig abstimmen.
Ordnen Sie die Optionen nach den Bedürfnissen der Kinder und danach, was für beide Elternteile umsetzbar ist. Eine Auszahlung kann den Erhalt des Hauses ermöglichen, sofern sich die Beteiligten darauf einigen. Bei einer Vermietung können die Kinder möglicherweise im Haus bleiben. Die Eltern sollten dafür Regeln zur Nutzung und zu gemeinsamen Entscheidungen vereinbaren.
Wenn ein Verkauf in Wien die passende Lösung ist, können Sie den nächsten Schritt mit einer strukturierten Immobilienvermarktung vorbereiten. Legen Sie vor dem Vermarktungsstart fest, dass beide Ehepartner:innen den Auftrag gemeinsam tragen und wichtige Rückmeldungen gemeinsam behandeln. Das schafft eine klare Grundlage für die Kommunikation mit Interessent:innen und die weitere Abwicklung.
Scheidung: Haus bewerten und Immobilienwert ermitteln - wie gehe ich vor?
Übernimmt ein Ehepartner das Haus nach der Trennung, braucht die Auszahlung eine nachvollziehbare Grundlage. Dabei sind der ermittelte Immobilienwert, die Eigentumsverhältnisse und die vereinbarte Aufteilung getrennt zu betrachten. Alleinige Eigentümer:in zu sein bedeutet nicht automatisch, dass sämtliche Verpflichtungen unverändert weiterlaufen. Halten Sie deshalb gesondert fest, wer künftig im Grundbuch steht, wer den Kredit bedient und wie die Ausgleichszahlung vereinbart wird.
Eine Bewertung sollte klar erkennen lassen, worauf die Einschätzung beruht. Dazu gehören die herangezogenen Objektunterlagen, der Zustand zum Bewertungszeitpunkt und allfällige Annahmen zu notwendigen Arbeiten. So können beide Ehepartner nachvollziehen, ob dieselben Grundlagen gelten. Fehlen Unterlagen oder unterscheiden sich die Einschätzungen, sollten Sie das bei der weiteren Abstimmung ausdrücklich berücksichtigen.
Für die Auszahlung ist nicht allein die Bewertung ausschlaggebend. Der Grundbuchstand zeigt, welche Eigentumsanteile eingetragen sind. Die Kreditunterlagen geben Aufschluss darüber, wer gegenüber der Bank verpflichtet ist. Stellen Sie diese Angaben der geplanten Übernahme gegenüber, statt Eigentum und Kredit gleichzusetzen. So entsteht eine klare Übersicht, bevor die Vereinbarung zur Aufteilung ausgearbeitet wird.
Eigentumsübertragung und Auszahlung hängen zusammen, sind aber nicht dasselbe. Der übernehmende Ehepartner erhält die Immobilie, während der andere die vereinbarte Ausgleichszahlung erhält. Zusätzlich ist mit der Bank zu klären, ob der Kreditvertrag angepasst werden kann. Eine Kreditübernahme oder Umschuldung kann mit Zustimmung der Bank erfolgen. Die Vereinbarung zwischen den Ehepartnern ändert den Kreditvertrag nicht automatisch.
Halten Sie im Vertrag genau fest, wer die Immobilie übernimmt, wann die Auszahlung erfolgt und wie offene Schulden behandelt werden. Auch der Zeitpunkt der Eigentumsübertragung und die Regelung des Kredits gehören dazu. Bei einer Übertragung im Rahmen der Vermögensaufteilung kann die steuerliche Behandlung von jener eines Verkaufs abweichen. Dokumentieren Sie außerdem, auf welcher Bewertungsgrundlage die vereinbarte Ausgleichszahlung beruht.
Vor der Unterschrift sollten Bewertung, Kreditaufstellung und Grundbuchstand zusammenpassen. Klären Sie, ob die vereinbarten Eigentumsanteile mit der geplanten Übertragung übereinstimmen und welche Verpflichtungen danach weiterbestehen. So sehen Sie, ob Auszahlung und künftige Eigentümerstellung dieselbe Vereinbarung widerspiegeln.
Bei einer Eigentumsübertragung im Scheidungsfall übernimmt laut Seite der Partner, der in der gemeinsamen Immobilie bleibt, auch damit verbundene Kosten, etwa einen Kredit; der ausziehende Partner wird ausbezahlt.
Bewertung der Liegenschaft und Abzug offener Kredite
Für die Aufteilung zählt nicht der Angebotspreis, sondern der tatsächlich erzielte Verkaufserlös nach der Kreditablöse. Für eine nachvollziehbare Rechnung brauchen Sie daher zwei getrennte Grundlagen: eine fundierte Bewertung der Liegenschaft und die aktuelle Kreditabrechnung. Stimmen Sie den Bewertungszeitpunkt auf den geplanten Verkauf ab. So vergleichen Sie keinen älteren Schätzwert mit einer späteren Kreditaufstellung.
Für die Bewertung sind Lage, Bauart, Zustand und Verkaufspreise ähnlicher Objekte wichtige Anhaltspunkte. In Wien kann die konkrete Lage innerhalb eines Bezirks ebenso relevant sein wie Grundstücksgröße, Ausstattung und Sanierungsbedarf. Dokumentieren Sie Besonderheiten, die den Wert beeinflussen, etwa einen nicht abgeschlossenen Umbau oder vorhandene Mängel. So können beide Ehepartner besser nachvollziehen, welche Merkmale die Einschätzung bestimmen.
Fordern Sie bei der Bank eine aktuelle Kreditabrechnung zum vorgesehenen Ablösezeitpunkt an. Daraus sollte hervorgehen, welcher Betrag für die vollständige Tilgung benötigt wird und welche Zinsen bis dahin anfallen. Der bisherige Tilgungsstand allein reicht für die Berechnung nicht aus. Fragen Sie außerdem, wie die Ablöse im Verkaufsablauf abgewickelt wird und welche Bestätigung nach der Rückzahlung ausgestellt wird.
Die Rechnung folgt einer einfachen Reihenfolge: Zuerst wird die Kreditablöse vom Verkaufserlös abgezogen. Ein danach verbleibender Überschuss kann gemäß der Vereinbarung zwischen den Ehepartnern verteilt werden. Reicht der Erlös für die vollständige Ablöse nicht aus, muss die offene Differenz gesondert behandelt werden. So wird sichtbar, ob der Verkauf die gemeinsame Belastung tatsächlich beendet oder weitere Schritte nötig sind.
Bei mehreren Krediten oder zusätzlichen gemeinsamen Verbindlichkeiten sollte jede Position einzeln in einer Übersicht stehen. Notieren Sie, welche Immobilie belastet ist, wer den jeweiligen Vertrag unterschrieben hat und welche Ablösebestätigung vorliegt. Unterscheiden Sie persönliche Schulden eines Ehepartners von gemeinsam eingegangenen Verpflichtungen. So wird vermieden, dass eine Partei bei der Erlösaufteilung eine Belastung übernimmt, die laut Vereinbarung anders behandelt werden sollte.
Prüfen Sie vor der Unterzeichnung des Kaufvertrags, ob die geplante Verteilung mit der Ablöseabrechnung und den eingetragenen Rechten im Grundbuch übereinstimmt. Bei einer treuhändigen Kaufpreisabwicklung kann die Kreditrückzahlung in den vorgesehenen Ablauf eingebunden werden. Der verbleibende Betrag wird anschließend gemäß der vereinbarten Aufteilung behandelt. Bewahren Sie Bewertungsunterlagen, Bankabrechnung und Vereinbarung gemeinsam auf, damit jede Position nachvollziehbar bleibt.
Geerbtes Haus bei Scheidung
Ein geerbtes Haus wird in Österreich grundsätzlich nicht wie eheliches Gebrauchsvermögen geteilt. Die §§ 81 ff EheG regeln die Aufteilung ehelichen Gebrauchsvermögens und ehelicher Ersparnisse. Trotzdem zählt nicht allein, wer im Grundbuch als Eigentümer:in steht. Nach § 81 Abs. 2 EheG kann ein Haus Ehewohnung sein, wenn es für eheliche Zwecke verwendet wurde. Eigentum und Nutzung sind deshalb getrennt zu betrachten.
Wurde das geerbte Haus während der Ehe als gemeinsame Wohnung genutzt, ist diese Nutzung für die rechtliche Einordnung relevant. Daraus folgt nicht automatisch, dass das gesamte Haus geteilt wird. Entscheidend bleibt, ob die Liegenschaft als Ehewohnung dem ehelichen Gebrauchsvermögen zuzuordnen ist. Ein Gericht betrachtet dafür die tatsächliche Verwendung und die Umstände der gemeinsamen Lebensführung. Behandeln Sie die Erbschaft und die spätere Nutzung daher als getrennte Fragen.
Ordnen Sie zunächst die Unterlagen zu Eigentum und Nutzung. Dazu zählen der Einantwortungsbeschluss oder andere Erbnachweise, ein aktueller Grundbuchauszug sowie Belege zur Nutzung als Ehewohnung. Prüfen Sie außerdem, wer im Haus gewohnt hat und ob es während der Ehe als gemeinsamer Lebensmittelpunkt diente. Diese Dokumente helfen, das geerbte Vermögen vom ehelichen Gebrauch des Hauses zu unterscheiden.
Auch eine Wertsteigerung kann für die Aufteilung Bedeutung haben. Hat ein Ehepartner das Haus geerbt, bleibt die Immobilie grundsätzlich dessen Alleineigentum. Haben beide Ehepartner gleichermaßen zur Wertsteigerung beigetragen, kann der während der Ehe entstandene Wertzuwachs bei der Scheidung berücksichtigt werden. Halten Sie Investitionen, Arbeitsleistungen und größere Veränderungen am Haus nachvollziehbar fest. Rechnungen, Zahlungsbelege und Bauunterlagen können zeigen, welche Beiträge während der Ehe geleistet wurden.
Für die Bewertung sollten Sie den Ausgangswert der Erbschaft vom späteren Hauswert unterscheiden. Ein Beispiel: War eine Liegenschaft bereits bei der Eheschließung vorhanden, vergleichen Sie ihren damaligen Wert mit dem aktuellen Marktwert. Prüfen Sie anschließend, ob Investitionen oder gemeinsame Leistungen während der Ehe zum Wertzuwachs beigetragen haben. Eine unabhängige Bewertung kann diese Werte sachlich einordnen. Sie ersetzt jedoch nicht die rechtliche Beurteilung, welche Teile in die Aufteilung fallen.
Vor einem Verkauf sollten die Eigentumsverhältnisse, die Nutzung als Ehewohnung und allfällige Beiträge beider Ehepartner schriftlich geordnet sein. Erst danach lässt sich beurteilen, ob das Haus verkauft, übernommen oder weiterhin genutzt wird. Bei Uneinigkeit über die Zuordnung des geerbten Hauses oder den Wertzuwachs ist eine rechtliche Prüfung der Unterlagen der nächste sinnvolle Schritt.
Ideal Real Immobilien: Verkauf von Eigentumswohnungen
Ideal Real Immobilien begleitet den Verkauf von Eigentumswohnungen. Das ist eine passende Unterstützung, wenn Sie statt eines Hauses eine gemeinsame Wohnung veräußern möchten. Eine klare Marktpositionierung und strukturierte Vermarktung machen den Verkaufsprozess für beide Eigentümer:innen nachvollziehbar.
Ideal Real Immobilien ist auch bei der Grundstücksvermittlung, der Zinshaus-Vermarktung und dem Hausverkauf in Niederösterreich tätig. Welche Vermarktungsform passt, hängt von der Immobilie und davon ab, ob beide Parteien den Verkauf mittragen. So lassen sich die nächsten Schritte auf das Objekt und die Ausgangslage abstimmen.
Wenn Sie den Verkauf Ihrer Eigentumswohnung besprechen möchten, besuchen Sie ideal-real.com.
Schaffen Sie eine klare Grundlage für den nächsten Schritt
Der nächste Schritt ist, aus offenen Punkten eine gemeinsame Entscheidungsgrundlage zu schaffen. Halten Sie schriftlich fest, welche Fragen geklärt sind und wo noch Abstimmung nötig ist. Beim Hausverkauf wegen einer Scheidung in Wien hilft diese Ordnung, Gespräche mit dem Ehepartner, der Bank und den beteiligten Fachleuten gezielt vorzubereiten. So bleibt nachvollziehbar, worauf die Entscheidung beruht.
Notieren Sie außerdem, welche Unterlagen bereits vorliegen und wer die nächsten Gespräche koordiniert. Klare Zuständigkeiten verhindern parallele Absprachen. Legen Sie auch fest, wann Sie gemeinsam den aktuellen Stand prüfen. So können Sie neue Informationen einordnen, ohne bereits getroffene Vereinbarungen aus dem Blick zu verlieren. Haben beide Seiten dieselbe Grundlage, lässt sich der weitere Weg ruhiger planen.
Welche Lösung zu Ihrer Situation passt, hängt von Ihren Vereinbarungen und Zielen ab. Wenn Sie den nächsten Schritt für Ihre Immobilie besprechen möchten, kontaktieren Sie Ideal Real Immobilien. Gehen Sie die Entscheidung in Ihrem Tempo und mit einer klaren Grundlage an.
Häufige Fragen
Was passiert, wenn zum Haus keine Einigung gefunden wird?
Kommt keine Einigung zustande, kann die Aufteilung der Immobilie gerichtlich geklärt werden. Bereiten Sie dafür eine übersichtliche Dokumentation vor: schriftliche Vorschläge, abweichende Bewertungen und offene Fragen zur Nutzung. So lässt sich konkret darstellen, worüber keine Einigkeit besteht. Eine rechtliche Beratung hilft, diese Unterlagen zu ordnen und die nächsten Schritte für Ihre Situation zu beurteilen.
Steht man bei der Scheidung allein im Grundbuch?
Sie stehen allein im Grundbuch, wenn dort nur Sie als Eigentümer:in eingetragen sind. Ein aktueller Grundbuchauszug zeigt neben den Eigentumsverhältnissen auch eingetragene Pfandrechte und weitere Rechte an der Liegenschaft. Prüfen Sie deshalb neben der Eigentümerzeile auch die übrigen Eintragungen. So erkennen Sie, welche Belastungen oder Rechte bei einer geplanten Übertragung oder Veräußerung zu berücksichtigen sind.
Was geschieht bei Scheidung mit dem Haus bei gemeinsamen Kindern?
Gemeinsame Kinder werden durch die Scheidung nicht automatisch zu Eigentümer:innen des Hauses. Für die weitere Planung ist es hilfreich, die Wohnlösung der Kinder getrennt von der Eigentumsfrage festzuhalten. Notieren Sie, welcher Elternteil künftig dort wohnen soll und welche Übergangsregelung vorgesehen ist. So schaffen Sie eine konkrete Gesprächsgrundlage, ohne Vermögensaufteilung und Bedürfnisse der Kinder gleichzusetzen.
Was geschieht mit der Wohnung, die vor der Ehe gekauft wurde?
Eine vor der Ehe gekaufte Wohnung bleibt grundsätzlich dem Ehepartner zugeordnet, der sie eingebracht hat. Für die Einordnung sind der Kaufvertrag, ein Grundbuchauszug und Unterlagen zur Finanzierung hilfreich. Sammeln Sie außerdem Belege für spätere Umbauten oder größere Investitionen. So lässt sich die ursprüngliche Anschaffung von Veränderungen während der Ehe unterscheiden, wenn die Wohnung Teil der Vermögensaufteilung wird.
Alleinige Eigentümerschaft gemäß Grundbuch, was dann?
Ein alleiniger Eintrag weist die formelle Eigentümerstellung aus. Als nächstes sollten Sie prüfen, auf welcher Grundlage die Eintragung erfolgte und ob spätere Änderungen dokumentiert sind. Kaufvertrag, Übergabsvertrag oder Einantwortungsbeschluss können dafür wichtige Belege sein. Legen Sie diese Unterlagen gemeinsam mit dem Grundbuchauszug ab. So lässt sich die Eigentumsgeschichte klar nachvollziehen, bevor Sie Vereinbarungen zur Immobilie treffen.
Das Haus bei Scheidung ausbezahlen oder übertragen?
Eine Auszahlung kommt infrage, wenn ein Ehepartner die Liegenschaft übernimmt und die vereinbarte Ausgleichszahlung leistet. Halten Sie neben der Höhe auch den Fälligkeitstermin und die Reihenfolge der Schritte fest. Stimmen Sie Vertragsunterzeichnung, Eigentumsübertragung und Übergabe aufeinander ab. So ist klar, wann die bisherige Eigentümerstellung endet und ab wann die übernehmende Person die vereinbarten Aufgaben trägt.
Ein Ehepartner ist Alleineigentümer. Gehört die Immobilie automatisch ihm allein?
Der Grundbucheintrag belegt das Eigentum, entscheidet aber nicht automatisch über alle Fragen der Vermögensaufteilung. Für die Einordnung sollten Sie auch die Nutzung der Immobilie während der Ehe und die Herkunft des Eigentums dokumentieren. Bei einem geerbten Haus sind etwa Erbnachweise hilfreich; bei einem Kauf dienen Vertrag und Zahlungsbelege als Unterlagen. So wird die Ausgangslage für die weitere Prüfung nachvollziehbar.
Hausverkauf nach der Scheidung: Steuerfrei oder 30 %?
Ein Verkauf ist nicht automatisch steuerfrei; auf einen steuerpflichtigen Gewinn kann die Immobilienertragsteuer anfallen. Ob eine Hauptwohnsitzbefreiung greift, hängt von den Voraussetzungen und der tatsächlichen Nutzung als Hauptwohnsitz ab. Davon zu unterscheiden ist eine Übertragung im Zuge der Vermögensaufteilung nach der Scheidung, die regelmäßig keine Veräußerung im Sinn des § 30 EStG ist. Klären Sie die steuerliche Behandlung vor der Erlösverteilung.


